

Pe măsură ce reglementările globale devin tot mai rigide, iar marii giganți comerciali își accelerează tranziția către sustenabilitate, piața mondială a plasticului reciclat se pregătește pentru o expansiune masivă, fiind estimată să atingă 131 miliarde de dolari până în 2033. Conform unei analize realizate de Persistence Market Research, de la dominația sectorului PET în ambalajele alimentare și până la ascensiunea fulminantă a polipropilenei reciclate în industria auto, acest sector redefinește regulile economiei globale. Noile tehnologii de reciclare chimică și legislațiile stricte transformă, în prezent, managementul deșeurilor dintr-o provocare ecologică într-o oportunitate de business uriașă.
Piața globală a plasticului reciclat traversează o perioadă de expansiune fără precedent, fiind evaluată la 70,3 miliarde de dolari în 2026. Se estimează că aceasta va ajunge la 131,0 miliarde de dolari până în 2033, înregistrând o rată anuală compusă de creștere (CAGR) de 9,3%. Această evoluție accelerată este susținută de trei piloni majori: reglementările guvernamentale tot mai stricte, angajamentele masive ale marilor branduri corporative și o schimbare profundă în preferințele consumatorilor.
Legislația și angajamentele de brand
Tranziția către plasticul reciclat nu mai este doar o alegere ecologică opțională, ci o necesitate legală și comercială. În Uniunea Europeană, Regulamentul privind ambalajele și deșeurile de ambalaje (PPWR), intrat în vigoare în august 2025, impune ținte obligatorii. Până în 2030, ambalajele de tip PET sensibile la contact trebuie să conțină cel puțin 30% material reciclat. În SUA, state precum California (prin Assembly Bill 793) obligă ca recipientele de băuturi să conțină 50% plastic reciclat până în 2030. Modele similare sunt adoptate rapid și în India și China.
Giganți precum Coca-Cola și PepsiCo s-au angajat public să folosească 50% rPET (PET reciclat) în sticlele lor până în 2030. Pentru a-și asigura stocurile, aceste companii semnează acorduri de achiziție pe termen lung cu reciclatorii, stimulând investițiile în infrastructură.
Segmentare pe produse și aplicații
Nu toate tipurile de plastic evoluează în același ritm. PET-ul domină volumul global. Polyethylene Terephthalate (PET) reprezintă aproximativ 40% din cererea globală de plastic reciclat, fiind standardul de aur pentru sticlele de băuturi și ambalajele alimentare.
rPP (Polipropilena reciclată) are cea mai rapidă creștere. Este segmentul cu cea mai dinamică ascensiune, datorită adoptării masive în industria auto (bări de protecție, interioare auto, carcase de baterii) și în bunurile de larg consum, unde producătorii încearcă să își reducă emisiile din Scope 3 (emisiile indirecte din lanțul de aprovizionare).
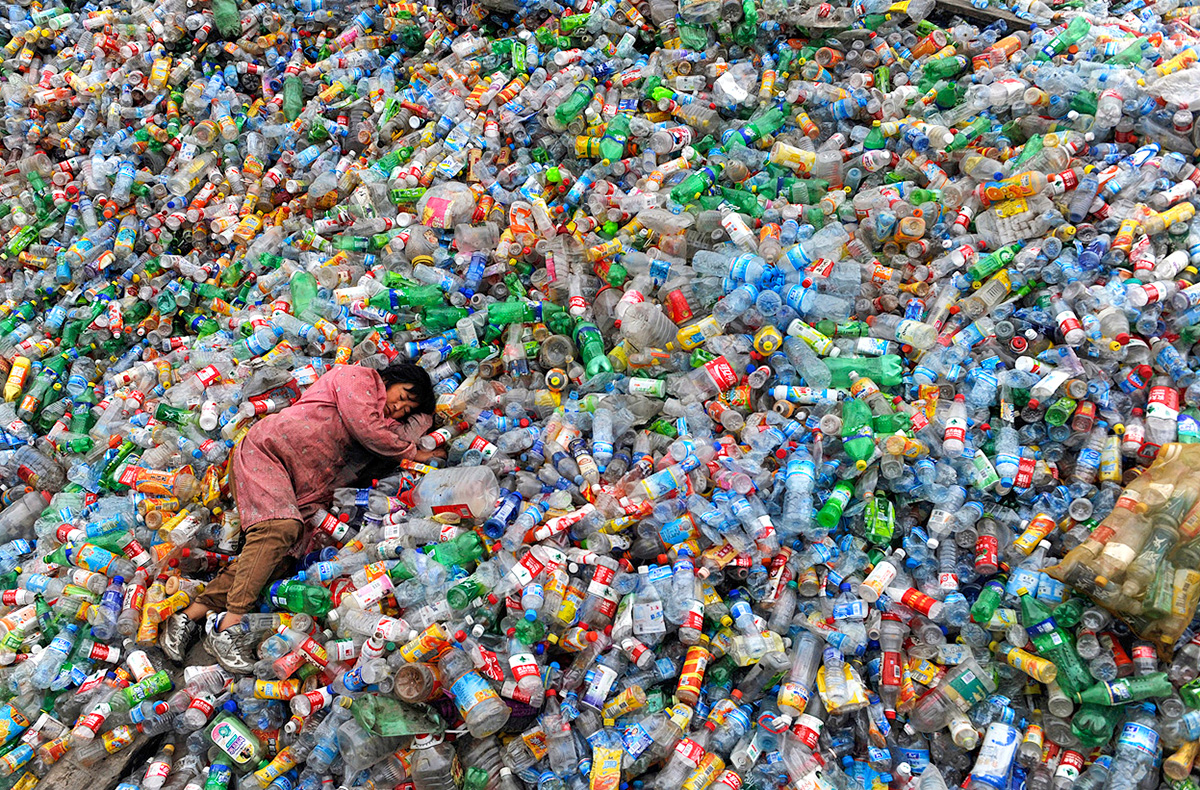
Sticlele din plastic – principala sursă de materie primă. Peste 52% din plasticul post-consum recuperat pentru reciclare provine din sticle. Sistemele de garanție-returnare (SGR) din țări europene precum Germania, Suedia și Norvegia ating rate de colectare de peste 90%, asigurând o calitate superioară a materialului.
Ambalajele conduc topul aplicațiilor. Acest sector capturează 40% din cererea totală, fiind ancora de creștere a întregii industrii.
Cine conduce topul mondial?
● Asia-Pacific, liderul absolut, rămâne cea mai mare piață de plastic reciclat din lume, susținută de industrializarea rapidă și de politicile interne puternice din China și India. În India, spre exemplu, piața de reciclare este estimată să crească de la 4,1 miliarde USD în 2024 la 6,9 miliarde USD în 2033.
● Europa este cea mai avansată regiune din punct de vedere al politicilor de economie circulară. Germania se remarcă prin cererea puternică de HDPE reciclat (estimată la 1,5 miliarde de euro până în 2026).
● America de Nord este regiunea cu o dezvoltare extrem de rapidă, impulsionată de legile privind Responsabilitatea Extinsă a Producătorului (EPR) și de investițiile masive în tehnologie.
Provocări și oportunități tehnologice
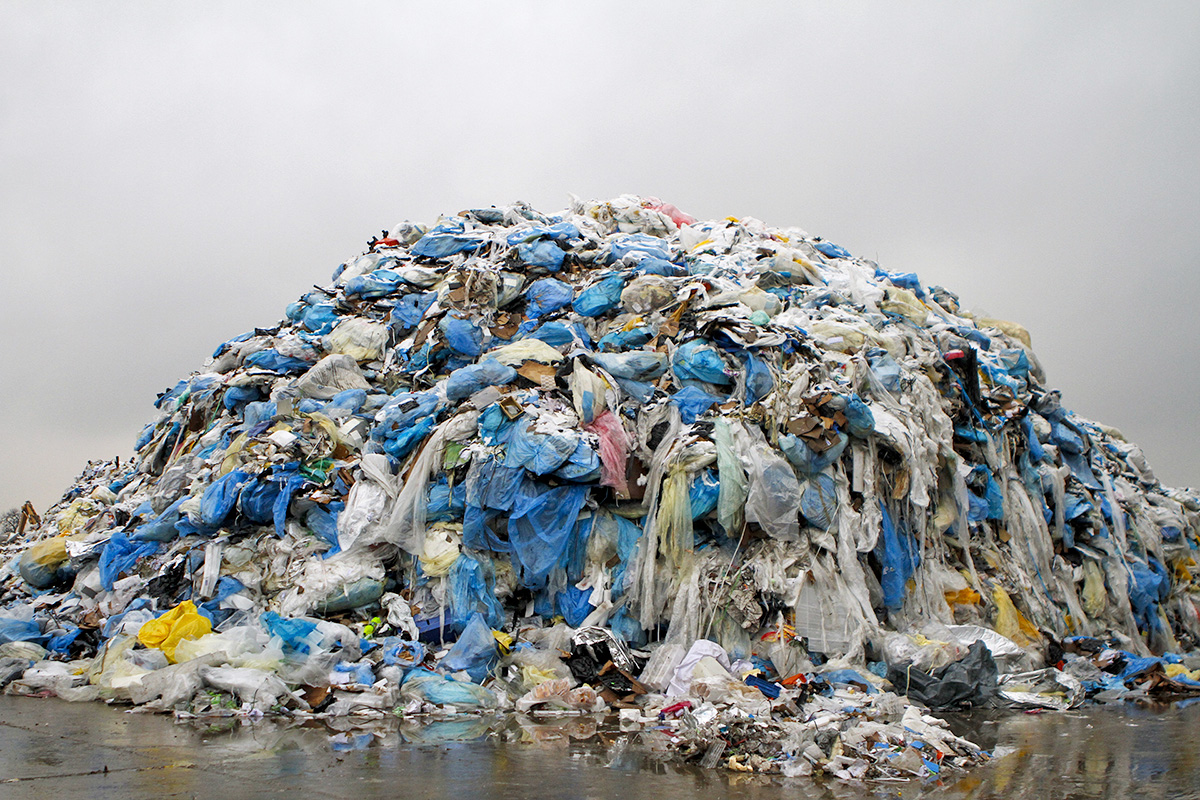
Deși perspectivele sunt optimiste, industria se lovește de câteva obstacole structurale. Provocarea majoră este contaminarea deșeurilor și ineficiența sortării. Datele Agenției Europene de Mediu arată că aproximativ 20%-25% din plasticul colectat este respins în stațiile de sortare din cauza impurităților sau a amestecului de polimeri. În plus, când prețul petrolului scade, plasticul virgin devine mai ieftin decât cel reciclat, punând presiuni financiare asupra reciclatorilor.
Reciclarea chimică și avansată
Pentru a depăși limitările reciclării mecanice, care nu poate procesa folii mixte sau ambalaje multistrat, industria pariază pe reciclarea chimică (piroliză, depolimerizare). Această tehnologie descompune plasticul contaminat direct în monomeri, permițând crearea de rășini reciclate de calitate virgină, potrivite chiar și pentru industria alimentară.
Peisajul competitiv și investițiile majore
Piața este dominată de lideri integrați în managementul deșeurilor și producători specializați în rășini, precum Veolia, SUEZ, Republic Services și Plastipak Holdings.
● Plastipak Holdings a investit peste 300 de milioane de dolari în America de Nord pentru a-și extinde capacitatea de producție rPET cu 200.000 tone pe an;
● SUEZ și Shell au creat un joint-venture pentru a construi fabrici de reciclare chimică în Europa;
● Veolia a inaugurat în Franța o instalație de sortare de ultimă generație, capabilă să proceseze 100.000 tone de deșeuri anual folosind sortare optică bazată pe inteligență artificială.
Având în vedere aceste date, piața plasticului reciclat nu mai reprezintă doar o nișă ecologică, ci un sector industrial matur, extrem de dinamic și strategic. Companiile care vor reuși să își asigure accesul la fluxuri de deșeuri bine sortate și care vor investi în tehnologii avansate de reciclare vor fi marile câștigătoare ale economiei globale din următorul deceniu.● Matei Dumitru

